Investire nel vino nel 2026: il mercato rallenta, ma le migliori opportunità nascono proprio adesso
Vigneti, cantine e wine estate: i dati raccontano un mercato più selettivo. Prosecco, Asti, Piemonte e alcune denominazioni resistono meglio, mentre prezzi e valutazioni stanno tornando più razionali
Conviene ancora investire in una cantina o in un’azienda vitivinicola italiana?
La risposta non può nascere semplicemente dall’osservazione delle vendite di un trimestre o di un singolo anno.
Per capire cosa sta realmente accadendo al vino italiano bisogna separare tre fenomeni:
andamento congiunturale delle vendite → trasformazione strutturale dei consumi → valore patrimoniale e industriale delle aziende vitivinicole.
Ed è proprio osservando questi tre livelli che emerge uno scenario molto più interessante per gli investitori.
Il mercato del vino sta rallentando.
Ma non tutto il vino rallenta allo stesso modo.
E soprattutto:
un mercato in rallentamento non significa necessariamente un mercato nel quale non investire.
In alcuni casi può significare esattamente il contrario.
Prima regola: non confondere il rallentamento del 2026 con la crisi del vino italiano
Per analizzare correttamente il mercato occorre allargare l’orizzonte temporale.
Gli anni 2020-2022 sono stati profondamente influenzati dalla pandemia: chiusura della ristorazione, esplosione dell’e-commerce, modificazione dei consumi domestici, problemi logistici e successivo rimbalzo della domanda.
Il 2019 rappresenta quindi un benchmark particolarmente utile per comprendere l’evoluzione strutturale del settore.
Ma questo non significa ignorare ciò che sta accadendo oggi.
I dati più recenti mostrano chiaramente una fase di rallentamento.
Nel 2025 l’export mondiale di vino è diminuito del 6,7% a valore.
L’Italia ha contenuto maggiormente la flessione, chiudendo intorno al -3,7%, e rimane uno dei grandi protagonisti mondiali del vino.
Il dato è importante perché dimostra che il problema non riguarda esclusivamente l’Italia.
È il mercato mondiale del vino che sta cambiando.
Il 2026 conferma il rallentamento: -6,2% per l’export DOP italiano
I dati Nomisma Wine Monitor relativi alle esportazioni dei vini DOP italiani nel primo quadrimestre 2026 fotografano bene il momento.
L’export ha raggiunto:
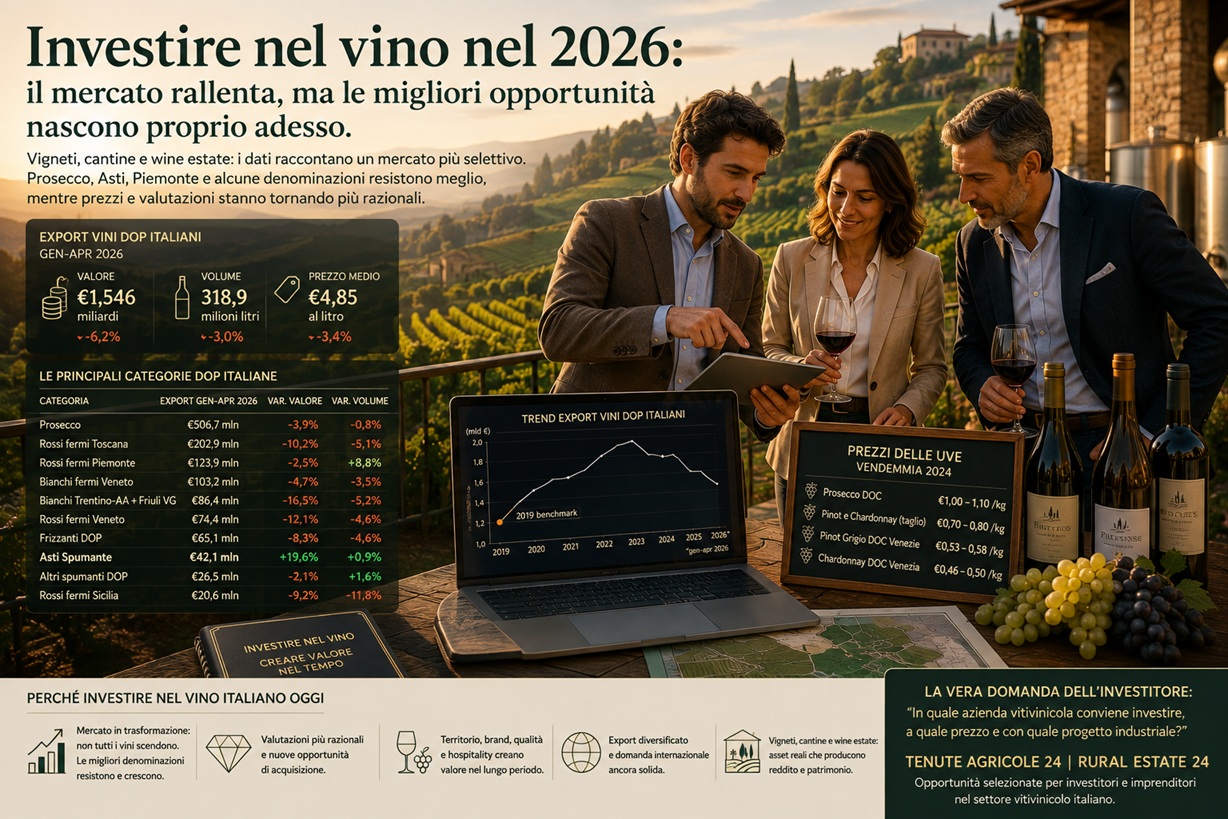
€1,546 miliardi di valore
con una diminuzione del:
-6,2% a valore
e del:
-3,0% a volume.
Il prezzo medio è sceso del 3,4%, attestandosi intorno a €4,85 per litro.
Questi numeri non devono essere minimizzati.
Ma devono essere interpretati.
Perché dietro il dato medio nazionale esistono performance profondamente differenti.
La vera notizia: non tutti i vini stanno scendendo
Ed è probabilmente questo il dato più importante per chi sta pensando di investire nel settore.
Osservando le principali categorie DOP italiane emerge una vera e propria mappa della selezione del mercato.
| Categoria | Export gen-apr 2026 | Variazione valore | Variazione volume |
|---|---|---|---|
| Prosecco | €506,7 mln | -3,9% | -0,8% |
| Rossi fermi Toscana | €202,9 mln | -10,2% | -5,1% |
| Rossi fermi Piemonte | €123,9 mln | -2,5% | +8,8% |
| Bianchi fermi Veneto | €103,2 mln | -4,7% | -3,5% |
| Bianchi Trentino-AA + Friuli VG | €86,4 mln | -16,5% | -5,2% |
| Rossi fermi Veneto | €74,4 mln | -12,1% | -4,6% |
| Frizzanti DOP | €65,1 mln | -8,3% | -4,6% |
| Asti Spumante | €42,1 mln | +19,6% | +0,9% |
| Altri spumanti DOP | €26,5 mln | -2,1% | +1,6% |
| Rossi fermi Sicilia | €20,6 mln | -9,2% | -11,8% |
Questa tabella racconta molto più del semplice -6,2% nazionale.
Racconta che il mercato sta scegliendo.
Prosecco: mezzo miliardo di export in quattro mesi
Il Prosecco rimane nettamente la principale categoria DOP italiana analizzata, con €506,7 milioni di esportazioni nei primi quattro mesi del 2026.
Il valore scende del 3,9%, ma i volumi diminuiscono soltanto dello 0,8%.
È una differenza importante.
Significa che, pur all’interno di un mercato difficile, la domanda internazionale del sistema Prosecco mostra una capacità di tenuta significativa.
Per un investitore questo conferma il valore strategico delle aziende localizzate nelle aree:
Prosecco DOC e Conegliano Valdobbiadene Prosecco Superiore DOCG, naturalmente con valutazioni molto differenti in funzione di vigneti, denominazione, marchio, distribuzione e redditività.
Non significa che qualsiasi cantina del Prosecco sia automaticamente un buon investimento.
Significa che territorio, denominazione e forza commerciale continuano a contare moltissimo.
Asti Spumante: +19,6%, la sorpresa del 2026
Il dato più evidente della classifica è quello dell’Asti Spumante.
Nei primi quattro mesi del 2026 registra:
€42,1 milioni di export
+19,6% a valore
+0,9% a volume.
È un segnale interessante perché dimostra come all’interno di un mercato complessivamente negativo possano esistere categorie capaci di muoversi nella direzione opposta.
Per un investitore la lezione è evidente:
non bisogna investire “nel vino”. Bisogna scegliere denominazione, territorio, azienda e posizionamento.
Piemonte: meno valore ma +8,8% nei volumi
Un altro dato da osservare attentamente riguarda i rossi fermi piemontesi.
Il valore esportato raggiunge €123,9 milioni e registra una modesta flessione del 2,5%.
Ma i volumi aumentano dell’8,8%.
È un dato che merita attenzione perché territori come Langhe, Barolo e Barbaresco possiedono contemporaneamente:
- reputazione internazionale;
- scarsità dei vigneti;
- denominazioni riconosciute;
- forte capacità di posizionamento premium;
- attrattività enoturistica;
- mercato internazionale dei fine wines.
Qui il vigneto non rappresenta soltanto capacità produttiva.
Diventa parte del valore del marchio territoriale.
Toscana: attenzione alla differenza tra vendite e valore patrimoniale
I rossi fermi toscani mostrano invece una contrazione significativa:
€202,9 milioni di export
-10,2% a valore
-5,1% a volume.
Sarebbe però sbagliato dedurre automaticamente che investire in Toscana sia diventato meno interessante.
In territori come:
Chianti Classico, Montalcino, Bolgheri e Montepulciano
l’investimento può poggiare su più componenti:
vigneto + vino + brand + immobili + paesaggio + hospitality + turismo internazionale.
Una tenuta toscana non è necessariamente soltanto una cantina.
Può essere contemporaneamente azienda agricola, wine resort, destinazione turistica, patrimonio immobiliare e marchio.
Per questo il suo valore non può essere misurato esclusivamente osservando l’export del vino.
Il confronto europeo aiuta a capire cosa sta realmente accadendo
Il rallentamento non è italiano.
Nel primo quadrimestre 2026 i dati disponibili mostrano:
Francia: €2,816 miliardi, -3,4%
Italia: €1,547 miliardi, -6,2%
Spagna: €435,1 milioni, -8,5%
Germania: €106,1 milioni, -5,5%
Portogallo: €82,1 milioni, -0,6%
La Spagna registra inoltre una contrazione dei volumi dell’11,4%.
Il settore vitivinicolo europeo sta quindi attraversando una trasformazione strutturale.
La questione non è più semplicemente:
“Quanto vino possiamo produrre?”
La nuova domanda è:
“Quanto valore riusciamo a creare per ogni bottiglia, per ogni cliente e per ogni ettaro?”
Dal 2019 al 2026: perché serve una prospettiva più lunga
Per un investitore è fondamentale non valutare una cantina osservando soltanto l’ultimo bilancio.
Il 2019 rappresenta l’ultimo esercizio completamente precedente alla pandemia.
Da allora il settore ha attraversato:
Covid → boom dei consumi domestici → crescita dell’e-commerce → rimbalzo della ristorazione → inflazione → aumento dei costi → rallentamento dei consumi → tensioni geopolitiche → dazi USA → normalizzazione del mercato.
Giudicare un’azienda esclusivamente confrontando 2026 con 2024 o 2025 può quindi produrre valutazioni distorte.
Una due diligence seria dovrebbe ricostruire almeno 5-7 anni di storia aziendale, separando gli eventi straordinari dalle tendenze strutturali.
C’è però un problema strutturale: il mondo beve meno vino
Questo elemento non deve essere nascosto.
Secondo Nomisma, il calo dei consumi nei principali mercati internazionali non deriva soltanto dalla situazione geopolitica.
È un fenomeno che prosegue da oltre dieci anni.
Cambiano:
- generazioni;
- occasioni di consumo;
- attenzione alla salute;
- frequenza di consumo;
- categorie di bevande concorrenti;
- modalità di acquisto.
Il vino del futuro difficilmente potrà quindi basare la propria crescita soltanto sull’aumento dei volumi.
Per un investitore questa trasformazione cambia completamente il criterio di selezione delle aziende.
La nuova equazione del vino: meno volume, più valore
Il modello tradizionale era relativamente semplice:
produrre → imbottigliare → distribuire → esportare.
Il modello emergente è più articolato:
territorio → qualità → brand → prezzo → distribuzione → vendita diretta → export diversificato → hospitality → wine tourism → relazione con il consumatore.
Ed è proprio questo nuovo modello che può creare opportunità di investimento.
Il mercato dei vigneti sta diventando più razionale
La riduzione dei consumi e la maggiore selettività commerciale stanno iniziando a riflettersi anche sul mercato dei vigneti.
Dopo anni nei quali alcune aree hanno registrato incrementi molto importanti, tra il 2025 e il 2026 diversi territori stanno mostrando una fase di normalizzazione dei valori.
Anche i prezzi delle uve forniscono indicazioni interessanti.
I dati relativi alla vendemmia 2024 riportavano, ad esempio:
- Prosecco DOC: €1,00-1,10/kg;
- Pinot e Chardonnay da taglio: €0,70-0,80/kg;
- Pinot Grigio DOC delle Venezie: €0,53-0,58/kg;
- Chardonnay DOC Venezia: €0,46-0,50/kg.
I dati successivi sulla vendemmia 2025 mostrano però un mercato più selettivo e, in numerose denominazioni, una riduzione delle quotazioni.
Questo può progressivamente incidere anche sulle valutazioni dei vigneti.
Ed è qui che la situazione diventa interessante per chi dispone di capitale.
Perché un mercato più debole può creare opportunità di acquisizione
Quando tutto cresce, comprare bene è difficile.
I proprietari hanno aspettative elevate.
Le valutazioni incorporano ottimismo.
Le aziende migliori raramente arrivano sul mercato.
Quando invece il settore attraversa una fase di trasformazione, emergono nuove possibilità:
- passaggi generazionali;
- aziende sottocapitalizzate;
- cantine con marchi importanti ma distribuzione debole;
- vigneti di qualità con prezzi più razionali;
- aziende familiari senza successione;
- proprietà con forte potenziale enoturistico non sviluppato;
- possibilità di aggregazione;
- acquisizioni industriali da parte di gruppi più grandi.
Per un investitore competente, quindi, il rallentamento non rappresenta necessariamente un problema.
Può rappresentare il momento nel quale iniziano a comparire asset che prima non erano disponibili.
Non comprare ettari. Comprare capacità di creare valore
Questo dovrebbe essere il principio fondamentale di un investimento vitivinicolo nel 2026.
Due aziende con 20 ettari di vigneto possono avere valori industriali completamente differenti.
Bisogna analizzare:
1. Territorio
La denominazione possiede reputazione internazionale?
2. Vigneti
Qual è la loro produttività, età, esposizione e valore?
3. Cantina
La capacità produttiva è adeguata oppure sovradimensionata?
4. Marchio
Il brand possiede storia, reputazione e possibilità di crescita?
5. Distribuzione
Dove viene venduto il vino? Italia, USA, Germania, UK, Asia?
6. Marginalità
Quanto guadagna realmente l’azienda per bottiglia?
7. Magazzino
Qual è il valore e soprattutto la rotazione delle giacenze?
8. Hospitality
Esistono immobili utilizzabili per agriturismo, wine resort, ristorazione o eventi?
9. Vendita diretta
Quanto fatturato viene prodotto senza intermediari?
10. Management
L’azienda può crescere dopo l’acquisizione?
Il nuovo tema strategico: diversificare l’export
Gli Stati Uniti rimangono fondamentali per il vino italiano, ma la situazione del 2025-2026 dimostra il rischio di dipendere eccessivamente da pochi mercati.
Nomisma evidenzia la necessità di guardare con maggiore attenzione a nuove destinazioni.
Nel 2025 l’export italiano verso 13 mercati emergenti analizzati da Wine Monitor ha superato €400 milioni.
Australia, Messico, Mercosur, India e altri mercati possono progressivamente assumere maggiore importanza.
La Germania rimane inoltre strategica: l’Italia mantiene una quota superiore al 40% del mercato tedesco del vino importato, per un valore superiore a €1 miliardo.
Per un acquirente, quindi, il portafoglio geografico dei clienti diventa una componente fondamentale della valutazione.
Dove guardare oggi per investire nel vino italiano?
Non esiste una classifica valida per tutti.
Ma i dati suggeriscono di osservare con particolare attenzione alcune tipologie di asset.
Prosecco DOC e Conegliano Valdobbiadene DOCG
Grande riconoscibilità internazionale, sistema produttivo strutturato e forte capacità export.
Piemonte
Langhe, Barolo e Barbaresco rappresentano territori caratterizzati da scarsità, reputazione e posizionamento premium.
Toscana
Chianti Classico, Montalcino, Bolgheri e Montepulciano consentono di integrare vino, real estate e hospitality.
Asti
La performance dello spumante nel 2026 merita particolare attenzione.
Sicilia ed Etna
Grande differenziazione territoriale e potenziale internazionale.
Friuli-Venezia Giulia e Collio
Territori particolarmente interessanti per i vini bianchi premium, pur in presenza di un 2026 complesso per alcune categorie.
Marche
Alcune aree legate ai bianchi, in particolare al Verdicchio, possono presentare interessanti possibilità di valorizzazione.
Puglia
Prezzi fondiari ancora competitivi in diverse aree e denominazioni con forte riconoscibilità internazionale.
Quali aziende cercare?
L’opportunità migliore non è necessariamente la cantina che oggi cresce di più.
Spesso può essere quella nella quale esiste il maggiore gap tra valore attuale e valore potenziale.
Per esempio:
ottimi vigneti + marchio debole
oppure:
marchio storico + export insufficiente
oppure:
bella proprietà + hospitality inesistente
oppure:
buona produzione + struttura commerciale debole
oppure:
azienda familiare + problema generazionale
oppure ancora:
cantina interessante + necessità di capitale per crescere.
È in questi squilibri che un investitore industriale può creare valore.
Investire nel vino nel 2026: la vera opportunità è la selezione
Il vino italiano non sta vivendo semplicemente una crisi.
Sta entrando in una fase più selettiva.
I consumi mondiali diminuiscono.
L’export rallenta.
Alcune denominazioni soffrono.
Altre resistono.
Alcune crescono.
I valori dei vigneti stanno diventando più razionali.
Le aziende con problemi di successione aumentano.
L’enoturismo crea nuovi ricavi.
I gruppi più strutturati cercano aggregazioni.
Ed è proprio questa combinazione che può aprire una nuova stagione di M&A nel vino italiano.
La domanda giusta non è: “Conviene investire nel vino?”
La domanda corretta è:
“In quale azienda vitivinicola conviene investire, a quale prezzo e con quale progetto industriale?”
È una differenza enorme.
Perché acquistare una cantina oggi significa valutare contemporaneamente:
terra + vigneti + immobili + capacità produttiva + denominazione + marchio + clienti + export + hospitality + management + potenziale futuro.
Un investimento ben costruito può quindi creare valore attraverso tre dimensioni:
Valore patrimoniale
Terreni, vigneti, cantine e immobili.
Valore industriale
Produzione, efficienza, distribuzione e aggregazioni.
Valore commerciale
Brand, export, vendita diretta, hospitality e relazione con il consumatore.
Quando queste tre componenti si incontrano, non stiamo più parlando semplicemente dell’acquisto di una cantina.
Stiamo parlando dell’acquisizione di una piattaforma di valore nel Made in Italy.
Tenute Agricole 24: investire nelle aziende vitivinicole italiane
Tenute Agricole 24 seleziona opportunità di acquisizione nel settore vitivinicolo italiano rivolte a cantine, gruppi industriali, imprenditori, investitori e family office.
L’obiettivo non è semplicemente pubblicare aziende in vendita.
È individuare operazioni nelle quali esista un potenziale concreto di valorizzazione attraverso:
acquisizione, aggregazione, sviluppo commerciale, export, brand, enoturismo e hospitality.
Perché in un mercato più selettivo la differenza non la farà chi compra più vigneti.
La farà chi compra gli asset giusti e riesce a creare più valore.
Rural Estate 24: Italian Wine Estates as Investment Opportunities
Per il mercato internazionale, Rural Estate 24 presenta wineries, vineyards e wine estates italiane come opportunità nelle quali real estate e attività imprenditoriale possono essere integrate.
Per un investitore internazionale l’Italia offre una combinazione difficilmente replicabile:
vineyards + winery + appellation + brand + Made in Italy + hospitality + tourism + international distribution.
L’attuale trasformazione del mercato può rendere disponibili aziende e proprietà che, durante gli anni di maggiore espansione, erano difficilmente acquisibili.
Per questo il 2026 non deve essere letto soltanto come un anno di rallentamento.
Può essere letto anche come l’inizio di una nuova fase di opportunità per acquisizioni selettive nel vino italiano.