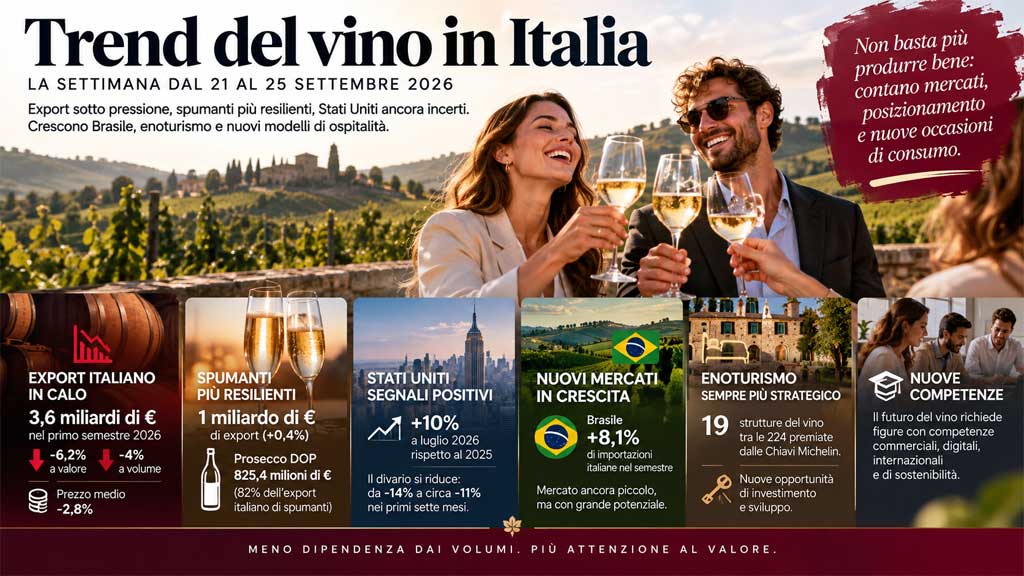
Export sotto pressione, spumanti più resilienti, Stati Uniti ancora incerti. Crescono Brasile, enoturismo e nuovi modelli di ospitalità. Il vino italiano entra in una fase nella quale non basta più produrre bene: occorre scegliere mercati, prodotti e investimenti con maggiore precisione.
Il quadro che emerge questa settimana è quello di un settore vitivinicolo in trasformazione, più che di una semplice crisi congiunturale.
L’export italiano arretra, soprattutto nei vini fermi, mentre gli spumanti dimostrano una maggiore capacità di tenuta. Gli Stati Uniti restano il principale punto interrogativo, ma luglio e agosto hanno mostrato qualche segnale di recupero. Parallelamente acquistano interesse mercati alternativi, come il Brasile.
Sul fronte interno, l’enoturismo sta assumendo un peso sempre più strategico: non soltanto come attività complementare alla vendita del vino, ma come vera componente del valore delle aziende vitivinicole.
In questo scenario emerge un messaggio preciso: il mercato sta premiando sempre meno la semplice capacità produttiva e sempre più il posizionamento, la marca, la distribuzione, l’esperienza e la capacità di intercettare nuove occasioni di consumo.
- EXPORT ITALIANO: IL PRIMO SEMESTRE 2026 CHIUDE IN CALO
Il dato principale della settimana riguarda il commercio internazionale.
Nel primo semestre 2026 l’Italia ha esportato vino per circa 3,6 miliardi di euro, con una contrazione del 6,2% a valore e del 4% a volume, per complessivi 989,6 milioni di litri.
Il problema non riguarda soltanto la quantità venduta: anche il prezzo medio è diminuito del 2,8% rispetto allo stesso periodo del 2025.
Si tratta quindi di una pressione contemporanea su volumi, valore e prezzi, che rende più complesso difendere i margini.
Il confronto internazionale mostra strategie e situazioni differenti.
La Francia ha chiuso il semestre con esportazioni di vino per circa 5,4 miliardi di euro, in calo del 2,2% a valore e dell’1,5% a volume. La contrazione è quindi sensibilmente inferiore a quella italiana.
L’Argentina, grazie anche a una vendemmia abbondante, ha aumentato fortemente i volumi esportati (+16,3%), ottenendo però soltanto un +4,2% a valore e sacrificando il prezzo medio, sceso del 10,4%.
Cile e Spagna hanno invece risentito di produzioni più contenute e di prezzi più elevati, con ripercussioni sulle esportazioni.
Il quadro dimostra che vendere più vino non significa necessariamente creare più valore. Nei prossimi mesi la capacità di difendere prezzi, margini e posizionamento sarà probabilmente importante almeno quanto la crescita dei volumi.
- SPUMANTI: LA PARTE PIÙ RESILIENTE DEL VINO ITALIANO
All’interno di un export complessivamente negativo, le bollicine continuano a rappresentare uno dei comparti più solidi.
Nel primo semestre 2026 gli spumanti italiani hanno raggiunto circa 1 miliardo di euro di esportazioni, con una variazione positiva dello 0,4% rispetto allo stesso periodo del 2025.
I volumi sono sostanzialmente stabili: 252,2 milioni di litri, in calo dello 0,7%.
Ancora più significativo il ruolo del Prosecco DOP, che con 825,4 milioni di euro rappresenta circa l’82% dell’intero export italiano di spumanti.
Il Prosecco perde appena l’1,3% a valore e lo 0,3% a volume: una performance decisamente migliore rispetto al vino italiano nel suo complesso.
Negli Stati Uniti le esportazioni di Prosecco DOP valgono 236,9 milioni di euro, pur registrando un calo del 7,2%.
La Germania, invece, mostra un andamento positivo per gli spumanti italiani, con esportazioni per 64,4 milioni di euro e una crescita del 2,7%.
Il segnale da osservare
La maggiore resistenza delle bollicine non sembra casuale.
Il mercato internazionale sta progressivamente spostando parte dei consumi verso prodotti più freschi, versatili, conviviali e con gradazioni mediamente inferiori, utilizzabili anche nella mixology e in occasioni di consumo differenti rispetto al tradizionale vino da tavola.
Per produttori e gruppi vinicoli questo significa osservare con attenzione non soltanto le denominazioni, ma anche formati, packaging, occasioni di consumo e nuove categorie beverage.
- STATI UNITI: ARRIVANO I PRIMI SEGNALI POSITIVI, MA È PRESTO PER PARLARE DI SVOLTA
Gli Stati Uniti rimangono il mercato più delicato per il vino italiano.
Dopo mesi difficili, luglio ha registrato un incremento delle esportazioni italiane vicino al 10% a valore, con volumi in crescita dell’1,3% e un prezzo medio superiore di oltre l’8%.
Anche agosto dovrebbe confermare una dinamica positiva.
Il recupero riduce progressivamente il divario accumulato durante l’anno: dal -14% registrato a giugno si è passati a circa -11% nei primi sette mesi, con una possibile riduzione del gap intorno al -9,5% ad agosto.
Occorre tuttavia leggere questi numeri con prudenza.
Il confronto avviene con un’estate 2025 già particolarmente debole e rimangono sul mercato americano diversi elementi di pressione: dazi, inflazione, dollaro, potere d’acquisto e soprattutto un cambiamento strutturale delle abitudini di consumo.
L’ultimo “marketing year”, agosto 2025-luglio 2026, resta infatti uno dei peggiori degli ultimi anni per il vino italiano negli USA.
Il consumatore americano sta inoltre distribuendo maggiormente la propria spesa tra spumanti, cocktail, ready-to-drink e altre bevande, premiando prodotti pratici, facilmente consumabili e coerenti con nuovi stili di vita.
Per le aziende italiane gli Stati Uniti rimangono quindi fondamentali, ma richiedono strategie commerciali molto più selettive rispetto al passato.
- LA MAPPA DELL’EXPORT ITALIANO CAMBIA: NON TUTTE LE REGIONI CORRONO ALLA STESSA VELOCITÀ
Il dato nazionale nasconde differenze molto importanti tra territori.
Il Veneto rimane la prima regione esportatrice italiana con circa 1,3 miliardi di euro nel semestre, ma registra una contrazione dell’8,4%.
Il Piemonte cresce invece del 2,4%, raggiungendo 566 milioni di euro e superando la Toscana.
La Toscana scende a 543 milioni di euro, con una flessione del 7,4%.
Positivi Emilia-Romagna (+5,6%) e Friuli-Venezia Giulia (+2,5%), mentre registrano incrementi percentualmente importanti, partendo però da valori assoluti inferiori, Molise, Basilicata, Liguria e Valle d’Aosta.
Soffrono, tra le altre, Trentino-Alto Adige, Abruzzo, Sicilia, Lazio, Umbria e Sardegna.
La fotografia regionale conferma un principio importante: non esiste più un unico mercato del vino italiano.
Denominazione, posizionamento, tipologia di prodotto, esposizione geografica e struttura commerciale stanno producendo risultati molto differenti anche tra territori storicamente forti.
- FRANCIA: MENO VOLUMI, MA UNA MAGGIORE CAPACITÀ DI DIFENDERE IL VALORE
Il confronto con la Francia rimane particolarmente interessante.
Nel primo semestre 2026 Parigi ha esportato 5,4 miliardi di euro di vino, contro i circa 3,6 miliardi italiani.
Le esportazioni francesi sono diminuite del 2,2% a valore e dell’1,5% a volume.
Gli spumanti francesi hanno invece raggiunto 1,9 miliardi di euro, crescendo del 2,6% a valore e del 6% a volume.
Il dato più interessante riguarda però il modello.
Pur attraversando le stesse difficoltà internazionali, la Francia continua complessivamente a mostrare una forte capacità di trasformare reputazione, denominazioni e posizionamento in valore economico.
Per l’Italia il confronto non dovrebbe quindi limitarsi alla quantità esportata.
La questione centrale è quanto valore riusciamo a generare per ogni bottiglia e per ogni litro venduto.
- BRASILE: UN MERCATO ANCORA PICCOLO, MA DA TENERE SOTTO OSSERVAZIONE
La necessità di ridurre la dipendenza dai mercati tradizionali sta riportando l’attenzione su nuove destinazioni.
Tra queste emerge il Brasile.
Nel primo semestre 2026 le importazioni di vino italiano hanno raggiunto 20,1 milioni di euro, con una crescita dell’8,1% rispetto allo stesso periodo del 2025.
Il valore assoluto rimane limitato rispetto a Stati Uniti, Germania o Regno Unito, ma la direzione è interessante.
Il Brasile combina infatti tre elementi favorevoli: crescita dell’interesse per il vino italiano, presenza di una fascia di consumatori con buona capacità di spesa e forte legame culturale con l’Italia.
A questo si aggiunge il turismo.
I flussi di viaggiatori brasiliani verso l’Italia sono in crescita e l’enogastronomia rappresenta una componente importante dell’esperienza di viaggio.
La seconda edizione del Merano WineFestival Brasile, prevista a San Paolo dal 6 all’8 ottobre 2026, conferma l’interesse crescente verso questo mercato.
Per le aziende italiane non rappresenta ancora un’alternativa dimensionale agli Stati Uniti, ma può diventare un tassello interessante all’interno di una strategia di diversificazione internazionale.
- ENOTURISMO: DA ATTIVITÀ ACCESSORIA A COMPONENTE DEL VALORE AZIENDALE
Una delle trasformazioni più importanti riguarda il rapporto tra vino e ospitalità.
Le nuove Chiavi Michelin mostrano quanto le cantine italiane stiano diventando protagoniste dell’hôtellerie di qualità.
Tra le 224 strutture italiane premiate, 19 sono collegate direttamente al mondo del vino, tra wine resort, aziende vitivinicole e strutture immerse nei vigneti.
Toscana in primo piano, ma il fenomeno coinvolge ormai diverse regioni italiane.
Il dato va letto oltre il riconoscimento turistico.
Sempre più aziende stanno trasformando cantina, vigneti, territorio, ristorazione e hospitality in un unico ecosistema economico.
Questo permette di aumentare il valore percepito del brand, sviluppare vendita diretta, costruire relazioni con il consumatore finale e creare nuove fonti di ricavo.
Per chi valuta acquisizioni e investimenti nel settore vitivinicolo, quindi, la capacità enoturistica di una proprietà sta diventando un elemento concreto della valutazione dell’asset.
- NUOVE RISORSE PER IL TURISMO DEL VINO
Il Governo ha annunciato la firma del decreto nazionale dedicato alla promozione del turismo del vino, nell’ambito dell’intervento settoriale della Politica Agricola Comune.
Il provvedimento punta a sostenere iniziative capaci di aumentare conoscenza e reputazione dei territori vitivinicoli attraverso manifestazioni, incontri, visite e attività promozionali.
I beneficiari previsti sono principalmente Consorzi di tutela, organizzazioni di produttori e organizzazioni interprofessionali.
Per l’annualità 2026/2027 la scadenza indicata per la presentazione delle domande è il 15 dicembre 2026.
È un ulteriore segnale del progressivo riconoscimento dell’enoturismo come leva economica della filiera e non semplicemente come attività collaterale.
- IL VINO HA BISOGNO ANCHE DI NUOVE COMPETENZE
La trasformazione del mercato riguarda infine le persone.
Le aziende vitivinicole cercano figure capaci di combinare conoscenza del prodotto con competenze commerciali, finanziarie, digitali, internazionali e di sostenibilità.
Il Wine Business Program promosso da Italia del Vino insieme alla Luiss Business School va precisamente in questa direzione.
Il tema è più ampio del singolo programma formativo.
Una cantina moderna non può più basarsi soltanto su produzione ed enologia.
Servono persone capaci di comprendere mercati internazionali, distribuzione, marketing, hospitality, dati e Intelligenza Artificiale.
La competitività futura del vino italiano dipenderà quindi anche dalla capacità di attirare una nuova generazione di professionisti.
- OLTRE LA “CRISI DEL VINO”: STA CAMBIANDO IL MODO DI PERCEPIRLO
Accanto ai dati economici emerge un tema culturale.
Il vino rischia di essere raccontato attraverso un linguaggio eccessivamente tecnico, fatto di punteggi, classifiche e descrizioni comprensibili soprattutto agli addetti ai lavori.
Una parte della riflessione contemporanea propone invece di riportare al centro territorio, persone, agricoltura, esperienza e racconto.
È un tema che si collega direttamente al cambiamento dei consumatori, soprattutto più giovani.
Se il vino vuole mantenere rilevanza culturale oltre che commerciale, probabilmente dovrà riuscire a raccontarsi in maniera più semplice e contemporanea, senza perdere identità e valore.